

Articoli In evidenza
Il CNF inserisce l’AMI nella sezione n. 1 delle associazioni specialistiche maggiormente rappresentative
Con la deliberazione n. 133 del 15.9.23 il CNF ha inserito l’AMI nella sezione n. 1 ossia tra le associazione maggiormente rappresentative abilitate a conferire il titolo di specialista agli avvocati che parteciperanno alla istituenda scuola di formazione della nostra associazione. Delibera CNF n. 133 del 15-9-2023_4.AMI
Novità dall'AMI Nazionale
Genitori separati e affitto, al via le domande per il contributo (fino a 500 euro al mese).
Da mezzogiorno di oggi, mercoledì 7 ottobre, i genitori separati o divorziati che hanno lasciato la casa familiare di proprietà possono chiedere il nuovo contributo per il sostegno abitativo. La piattaforma del ministero delle Infrastrutture e dei Trasporti, raggiungibile a questo sito, resterà aperta fino alle 12 di mercoledì 28 ottobre. Vi si accede esclusivamente con Spid, Cie o Cns. La misura, prevista dalla legge di Bilancio 2026, è finanziata con 20 milioni di euro l’anno. È rivolta ai genitori separati o divorziati non assegnatari dell’abitazione familiare di proprietà e con figli a carico fino al compimento dei 21 anni. Il contributo che i singoli genitori potranno ottenere è fissato in un massimo di 6.000 euro annui (500 al mese) da usare per pagare fino al 50% della spesa d’affitto.Per accedere bisogna avere un reddito dichiarato non superiore a 35.000 euro: il parametro di riferimento non è l’Isee ma il reddito ai fini Irpef. Servono poi un contratto di locazione regolarmente registrato e intestato al richiedente e la regolarità nel pagamento dell’eventuale assegno di mantenimento. Il richiedente non deve possedere altri immobili residenziali nello stesso Comune dell’abitazione familiare o entro un raggio di 50 chilometri. Sono esclusi gli assegnatari di un alloggio di edilizia residenziale pubblica e chi riceve altri sussidi pubblici per il sostegno abitativo. Nella formazione della graduatoria pesano il numero di figli minorenni o con meno di 21 anni, la presenza di disabilità, la disoccupazione involontaria e la residenza in aree ad alta tensione abitativa. Nella prima fase il ministero stima una platea di almeno 5.000 beneficiari. Il ministero si riserva di effettuare controlli a campione: chi presenta domanda deve quindi conservare la documentazione che attesta quanto dichiarato. Il reddito va indicato arrotondato all’euro superiore, senza decimali. Una volta inviata, la domanda non potrà più essere modificata. La procedura si considera conclusa quando compare una barra verde con il numero della domanda e la dicitura «Completata». A quel punto è possibile scaricare il riepilogo in pdf. L’ordine di arrivo non dà alcuna precedenza. La piattaforma elaborerà automaticamente una graduatoria per ciascuna regione sulla base dei punteggi; a parità di punteggio, conterà il reddito del richiedente. Il ministero raccomanda comunque di non ridursi all’ultimo momento. Chi sarà entrato nella coda virtuale entro le 12 del 28 ottobre potrà completare l’invio entro le 24 ore successive, a patto di non chiudere la pagina e di non perdere la connessione: in caso contrario si rischia l’esclusione. Il termine sarà prorogato soltanto in caso di blocco o malfunzionamento della piattaforma. https://www.corriere.it/economia/casa/26_ottobre_07/genitori-separati-e-affitto-al-via-le-domande-per-il-contributo-fino-a-500-euro-al-mese-come-fare-richiesta-entro-il-28-ottobre-bbfb219c-a3f4-4694-88c7-a89c8c52dxlk.shtml?refresh_ce
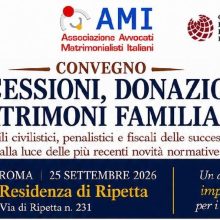
Azione di riduzione, collazione e divisione ereditaria: tre istituti collegati ma distinti – Relazione dell’Avv. Gerarda Russo al Convegno AMI “Successioni, donazioni e patrimoni familiari”, 25 settembre 2026
Sono istituti che spesso si incontrano nella stessa controversia, ma che non devono essere confusi. L’azione di riduzione tutela il legittimario leso o pretermesso; la collazione riequilibra i rapporti tra determinati coeredi che abbiano ricevuto donazioni in vita dal de cuius; la divisione ereditaria scioglie la comunione tra coeredi, trasformando le quote ideali in attribuzioni concrete. Il rischio pratico, molto frequente, è quello di utilizzare questi istituti come se fossero intercambiabili. In realtà non lo sono. La disciplina dell’azione di riduzione si colloca nel cuore della successione necessaria e rappresenta uno dei punti più delicati del diritto ereditario, perché mette in tensione due esigenze entrambe fondamentali: da un lato, la libertà del testatore di disporre dei propri beni secondo la propria volontà; dall’altro, la tutela di quei familiari che l’ordinamento considera meritevoli di una protezione minima e inderogabile, cioè i legittimari. Il punto di partenza è l’art. 457 c.c., secondo cui le disposizioni testamentarie non possono pregiudicare i diritti che la legge riserva ai legittimari. Il testatore, dunque, è libero, ma non è onnipotente. Può scegliere i beneficiari, può distribuire il proprio patrimonio, può preferire un soggetto rispetto a un altro, ma non può comprimere la quota di riserva spettante a coniuge, figli e, in mancanza di figli, ascendenti. Quando questo limite viene superato, entra in gioco l’azione di riduzione. L’azione di riduzione è, quindi, il rimedio attraverso il quale il legittimario leso o pretermesso reagisce contro disposizioni testamentarie o donazioni che abbiano superato la quota disponibile. Il legittimario leso è colui che ha ricevuto meno di quanto la legge gli riserva; il legittimario pretermesso è colui che è stato completamente escluso dalla successione. la tutela dei legittimari è fondata sul principio dell’intangibilità della quota di riserva. Tale intangibilità, però, va intesa in senso quantitativo, cioè come diritto a conseguire un determinato valore, non necessariamente determinati beni specifici. Questo è un passaggio decisivo, perché consente di comprendere l’equilibrio del sistema: il testatore conserva una certa libertà nella scelta dei beni da attribuire, purché il valore complessivo riconosciuto al legittimario non sia inferiore alla quota di riserva. Si pensi a un padre che abbia due figli e voglia lasciare l’azienda di famiglia a uno solo di essi, perché è l’unico che vi lavora da anni, mentre all’altro attribuisce denaro, titoli o altri immobili. Una scelta di questo tipo non è di per sé illegittima. Lo diventa soltanto se il valore attribuito al figlio non beneficiario dell’azienda sia inferiore alla sua quota di legittima. La legge non impone sempre una distribuzione qualitativamente identica dei beni; impone il rispetto del valore minimo spettante ai legittimari. Naturalmente, questa libertà incontra un limite: il testatore non può soddisfare il legittimario in modo meramente apparente, attribuendogli beni privi di effettivo valore, crediti inesigibili o attribuzioni che svuotino concretamente la sua posizione. La legittima è sì un diritto di valore, ma deve pur sempre tradursi in una effettiva attribuzione patrimoniale. Per stabilire se vi sia stata lesione della legittima non basta guardare ciò che il defunto ha lasciato al momento della morte. Occorre ricostruire l’intero patrimonio di riferimento, considerando anche le donazioni compiute in vita. Altrimenti sarebbe troppo facile aggirare la tutela dei legittimari: basterebbe donare tutto prima della morte e lasciare un patrimonio relitto apparentemente modesto o addirittura inesistente. Per questo l’art. 556 c.c. prevede la cosiddetta riunione fittizia che consiste nel formare idealmente la massa ereditaria sulla quale calcolare disponibile e riserva. L’operazione è: relictum meno debiti più donatum. Si prende il valore dei beni lasciati dal defunto al momento della morte, si detraggono i debiti e si aggiunge idealmente il valore delle donazioni effettuate in vita. Solo così si può stabilire se il de cuius abbia oltrepassato la quota disponibile e abbia leso i diritti dei legittimari. È essenziale chiarire che la riunione fittizia è una operazione contabile, non materiale. Le donazioni vengono considerate per calcolare la massa, ma ciò non significa che esse debbano essere immediatamente aggredite. La riunione fittizia serve a verificare la lesione della legittima; la collazione opera invece su un piano diverso, quello della divisione tra coeredi. Qui interviene un dato pratico molto importante. La lesione deve essere allegata e dimostrata attraverso la ricostruzione del patrimonio rilevante. Per anni si è preteso dal legittimario un onere molto gravoso: ricostruire fin dall’inizio, con precisione numerica, tutto il patrimonio del defunto, tutte le donazioni, tutti i valori e l’esatta misura della lesione. La giurisprudenza più recente attenua questo rigore. Il legittimario non deve arrivare in giudizio con un bilancio successorio già perfetto; deve però offrire una ricostruzione seria, plausibile, documentata o almeno presuntivamente fondata. Questa è una svolta pratica, non teorica. Significa che l’avvocato non deve rinunciare all’azione solo perché non dispone ancora di tutti i dati bancari, di tutte le movimentazioni o di tutte le stime. Ma significa anche che non può proporre una domanda vuota, affidando alla CTU il compito di cercare ciò che egli non ha indicato. La formula corretta è questa: non serve sapere tutto subito, ma bisogna sapere abbastanza per rendere credibile la lesione. Occorrono atti notarili, visure immobiliari, estratti conto, bonifici, assegni, polizze assicurative, acquisti immobiliari, intestazioni sospette, donazioni dirette e indirette, elementi sintomatici di spostamenti patrimoniali. La prova piena potrà formarsi nel giudizio; la plausibilità deve esserci fin dall’inizio. In definitiva, non è necessaria una quantificazione matematica dei valori. È sufficiente sostenere che, alla luce del complessivo assetto patrimoniale del defunto, il valore attivo pervenuto al legittimario sia inferiore a quanto la legge gli riserva. Da ultimo, Cass. 18 febbraio 2025, n. 4220, ha escluso che, ai fini dell’ammissibilità dell’azione di riduzione, sia necessario chiarire nell’atto di citazione la consistenza monetaria della lesione. Occorre, piuttosto, che la domanda sia giustificata da una rappresentazione patrimoniale tale da rendere verosimile, anche sulla base di elementi presuntivi, la sussistenza della lesione di legittima. Una causa di riduzione, dunque, non comincia dall’atto di citazione. Comincia molto prima. Comincia dalla ricostruzione documentale della storia patrimoniale del de cuius: che cosa esisteva il giorno della morte, che cosa è uscito dal patrimonio durante la vita, in favore di chi, con quale causa e con quali effetti. Pensiamo al caso frequentissimo del genitore che paga il prezzo dell’appartamento acquistato dal figlio. Formalmente non troviamo un atto intitolato “donazione”. Troviamo una compravendita. Ma dietro quella compravendita può esserci un’attribuzione liberale che assume rilievo nella ricostruzione della massa ereditaria. Quindi, non basta leggere il testamento; bisogna ricostruire la vita patrimoniale del defunto. Occorre comprendere non soltanto che cosa è rimasto, ma anche che cosa è uscito dal patrimonio, perché è uscito, verso chi è uscito e se quell’uscita patrimoniale abbia natura liberale. Attenzione, però, perché non ogni trasferimento di denaro tra genitore e figlio costituisce automaticamente una donazione. La Cassazione ha ricordato che anche una pluralità di attribuzioni patrimoniali nell’ambito familiare può essere sottoposta a collazione o riduzione soltanto dopo aver verificato che quelle attribuzioni siano effettivamente sorrette da spirito di liberalità e non trovino invece giustificazione nei rapporti familiari, nella coabitazione, nell’assistenza, nel mantenimento o nelle obbligazioni naturali. Una volta accertata la lesione, l’azione di riduzione mira a ottenere una pronuncia di inefficacia, totale o parziale, delle disposizioni testamentarie o delle donazioni eccedenti la disponibile. Un ulteriore principio fondamentale riguarda la natura delle disposizioni testamentarie lesive. Esse, infatti, non sono automaticamente nulle, né automaticamente inefficaci. Restano valide ed efficaci fino a quando il legittimario non agisca in riduzione e ottenga una sentenza favorevole. Solo con la sentenza di accoglimento esse diventano inefficaci, in tutto o in parte, nei confronti del legittimario. La pronuncia del Tribunale di Roma, Sezione VIII, 1° giugno 2023, n. 8756, è particolarmente utile per comprendere questo aspetto. Il caso riguardava un testamento olografo con cui il de cuius aveva istituito unica erede la moglie, senza lasciare nulla ai quattro figli. Uno dei figli, totalmente pretermesso, moriva successivamente; le sue figlie, quali eredi, agivano per ottenere la riduzione delle disposizioni testamentarie lesive della quota spettante al padre. Le attrici chiedevano anche il rendiconto nei confronti dell’erede testamentaria, sostenendo che questa avesse amministrato beni che sarebbero spettati anche ai legittimari pretermessi. Il Tribunale ha escluso tale impostazione: fino alla sentenza di riduzione, l’erede istituito con testamento lesivo resta titolare dei beni e li amministra nel proprio interesse, non nell’interesse altrui. Questo significa che il testamento lesivo non è nullo. Non è inesistente. Non è inefficace sin dall’origine. Produce effetti fino a quando il legittimario non ottenga una pronuncia di riduzione. Se il legittimario resta inerte, le disposizioni testamentarie, pur astrattamente lesive, restano ferme. L’azione di riduzione ha quindi natura di azione di accertamento costitutivo. Il giudice accerta la qualità di legittimario, verifica l’esistenza e la misura della lesione, ridefinisce le quote ereditarie e dichiara l’inefficacia totale o parziale delle disposizioni lesive. L’inefficacia è relativa, perché opera a favore del legittimario che ha agito; ed è sopravvenuta, perché la disposizione resta efficace fino alla sentenza. – La collazione, invece, è un istituto tipico della divisione ereditaria e serve a evitare che, tra determinati coeredi, si realizzi una disparità di trattamento per effetto delle donazioni fatte in vita dal defunto. La sua funzione non è, in senso stretto, quella di garantire la quota di legittima, come avviene nell’azione di riduzione, ma quella di riequilibrare i rapporti tra i coeredi che partecipano alla successione e alla successiva divisione. L’idea di fondo è semplice: se il defunto, durante la propria vita, ha donato beni, somme o altre utilità a uno dei figli, al coniuge o a un discendente, quella attribuzione viene considerata, salvo dispensa, come una sorta di anticipazione dell’eredità. Quando poi si apre la successione e si procede alla divisione, non sarebbe corretto trattare allo stesso modo chi ha già ricevuto una liberalità in vita e chi, invece, non ha ricevuto nulla. La collazione serve proprio a evitare che il coerede donatario sia avvantaggiato due volte: prima attraverso la donazione ricevuta dal de cuius e poi attraverso la partecipazione piena alla divisione dell’eredità residua. L’obbligo di collazione grava sui figli, sui loro discendenti e sul coniuge che concorrono alla successione. Essi devono conferire nella massa ereditaria ciò che hanno ricevuto dal defunto per donazione, diretta o indiretta, salvo che siano stati espressamente dispensati dalla collazione. L’obbligo riguarda quindi non soltanto le donazioni formali, stipulate con atto pubblico, ma anche le donazioni indirette, cioè quelle attribuzioni patrimoniali che, pur realizzate attraverso strumenti diversi dalla donazione tipica, determinano comunque un arricchimento gratuito del beneficiario. Si pensi, ad esempio, al genitore che acquisti un immobile intestandolo al figlio, oppure che paghi il prezzo di acquisto di una casa formalmente comprata dal figlio. In queste ipotesi, pur mancando una donazione diretta dell’immobile, può esservi una liberalità indiretta rilevante ai fini della collazione, perché il figlio ha ricevuto un vantaggio patrimoniale riconducibile alla volontà liberale del genitore. I presupposti della collazione sono quindi precisi: deve esservi una donazione, diretta o indiretta; il donatario deve essere figlio, discendente o coniuge del defunto; deve partecipare alla successione come coerede, legittimo o testamentario; non deve esservi una valida dispensa da collazione nei limiti consentiti dalla legge. La qualità di coerede è fondamentale. Chi ha ricevuto una donazione dal defunto, ma non partecipa alla successione come coerede, non è tenuto alla collazione. Potrà eventualmente essere convenuto in riduzione, qualora la donazione ricevuta abbia leso la quota di riserva di un legittimario, ma non sarà soggetto alla collazione, perché quest’ultima opera solo all’interno della divisione ereditaria e nei rapporti tra coeredi collatizi. La collazione va distinta con grande precisione dalla riunione fittizia. Entrambi gli istituti prendono in considerazione le donazioni compiute in vita dal defunto, ma lo fanno per finalità diverse. La riunione fittizia serve a calcolare la massa sulla quale determinare la quota disponibile e la quota di riserva dei legittimari. È dunque uno strumento di calcolo funzionale alla verifica della lesione di legittima. La collazione, invece, opera nella divisione ereditaria e serve a regolare i rapporti tra coeredi, facendo sì che quanto ricevuto in vita venga considerato nella formazione delle quote. La riunione fittizia ha carattere meramente contabile: i beni donati non rientrano materialmente nell’eredità, ma vengono sommati idealmente al relictum per verificare se il de cuius abbia superato la disponibile. La collazione, invece, può determinare un accrescimento reale o contabile della massa da dividere, perché il bene donato o il suo valore vengono considerati ai fini della divisione tra coeredi. In questo senso, la collazione è istituto proprio della comunione ereditaria e della divisione, mentre la riunione fittizia è strumento funzionale all’azione di riduzione. La collazione può avvenire in due modi: in natura oppure per imputazione. La collazione in natura si ha quando il bene donato viene materialmente conferito nella massa ereditaria. In tal caso il bene torna concretamente a far parte del patrimonio oggetto di divisione tra tutti i coeredi. È, quindi, una forma di conferimento reale. La collazione per imputazione, invece, si ha quando il coerede donatario conserva il bene ricevuto, ma ne imputa il valore alla propria quota ereditaria. Il bene resta nella titolarità del donatario, ma il suo valore viene conteggiato nella divisione. In questo modo, il coerede che ha ricevuto la donazione prenderà di meno dalla massa residua, perché si tiene conto di quanto ha già ricevuto in vita. Nel caso degli immobili, spetta al coerede donatario scegliere se effettuare la collazione in natura o per imputazione. Se non esercita tale scelta, la collazione avviene normalmente per imputazione, con riferimento al valore determinato secondo le regole dell’art. 747 c.c. Resta quindi ferma la proprietà del bene in capo al donatario, mentre gli altri coeredi concorrono sul valore attraverso il meccanismo dei prelevamenti previsto dall’art. 725 c.c. Questo passaggio è molto importante sul piano pratico. Se un figlio ha ricevuto in donazione un immobile dal padre e, alla morte di quest’ultimo, concorre con gli altri fratelli alla successione, egli potrà conservare l’immobile, ma dovrà imputarne il valore alla propria quota ereditaria. Gli altri coeredi potranno così prelevare dalla massa beni o valori corrispondenti, in modo da ristabilire l’equilibrio divisionale. Quando la collazione avviene per imputazione, il valore del bene donato viene considerato con riferimento al momento dell’apertura della successione. Il bene non rientra materialmente nella massa, ma il suo valore viene conteggiato come elemento utile alla formazione delle quote. In questa prospettiva, si realizza una sorta di debito di valore del coerede donatario nei confronti della massa ereditaria. Sempre nella collazione per imputazione dell’immobile, occorre distinguere il valore del bene dai frutti. Non si discute, infatti, la titolarità del bene donato, che resta al donatario; ciò che rileva è il suo controvalore ai fini della divisione. Per questa ragione non vengono imputati i frutti civili del bene oggetto di collazione, mentre possono rilevare gli interessi legali sulla somma corrispondente, con decorrenza dal momento dell’apertura della successione. Un problema particolare si pone quando il bene donato non sia più nel patrimonio del donatario al momento dell’apertura della successione. Se il bene è uscito dal patrimonio per scelta del donatario, ad esempio perché venduto, la collazione avverrà per imputazione. Se invece il bene è perito senza colpa del donatario, viene meno l’obbligo di conferimento, salvo che il donatario abbia ricevuto un risarcimento, un indennizzo o comunque un valore sostitutivo, che dovrà allora essere considerato. Particolare attenzione merita anche il tema delle donazioni indirette. In questi casi la collazione non mira necessariamente a recuperare materialmente il bene acquistato attraverso l’attribuzione indiretta, ma a considerare il valore dell’arricchimento conseguito dal donatario. Se, ad esempio, il genitore ha fornito al figlio il denaro per acquistare un immobile, occorrerà verificare se il denaro sia stato dato proprio allo scopo dell’acquisto e se l’attribuzione abbia avuto effettiva causa liberale. Va però evitato ogni automatismo. Non ogni dazione di denaro effettuata da un genitore in favore di un figlio è automaticamente una donazione collazionabile. Occorre verificare se vi sia stato reale spirito di liberalità oppure se l’attribuzione trovi giustificazione in ragioni familiari, assistenziali, di mantenimento, di convivenza o in obbligazioni naturali. L’art. 742 c.c., infatti, esclude dalla collazione alcune spese, come quelle di mantenimento, educazione, malattia, abbigliamento, nozze e liberalità d’uso. Quanto alla natura giuridica, la collazione viene prevalentemente ricostruita come una obbligazione posta dalla legge a carico del coerede donatario e a favore degli altri coeredi. Essa nasce al momento dell’apertura della successione, ma diviene concretamente operante con l’accettazione dell’eredità e nell’ambito della divisione. Non è un’obbligazione gravante sull’intera eredità, ma sul singolo coerede che abbia ricevuto la donazione e sia tenuto al conferimento. Un ulteriore profilo riguarda il discendente che succede per rappresentazione. Il discendente che subentra al proprio ascendente nella successione è tenuto a conferire ciò che l’ascendente aveva ricevuto dal defunto, anche quando, per effetto del concorso con altri soggetti, tragga vantaggio solo parzialmente dall’eredità. La ratio è evitare che, attraverso il meccanismo della rappresentazione, venga alterato l’equilibrio tra le stirpi e tra i coeredi. L’obbligo di collazione riguarda anche i figli adottivi. L’interpretazione attuale, coerente con il principio di unicità dello stato di figlio, include infatti anche i figli adottivi tra i soggetti tenuti alla collazione, superando letture più restrittive fondate sul solo dato letterale. Molto importante è poi la dispensa da collazione. La dispensa è l’atto con cui il donante esonera il donatario dall’obbligo di conferire ai coeredi quanto ricevuto per donazione. Essa è prevista dall’art. 737 c.c., ma non produce effetto oltre i limiti della quota disponibile. Il defunto può quindi dispensare il donatario dalla collazione, ma non può, attraverso la dispensa, pregiudicare i diritti dei legittimari. Se la donazione dispensata supera la disponibile e lede la legittima, potrà comunque essere soggetta a riduzione. Per questo la dispensa da collazione non deve essere confusa con la dispensa dall’imputazione o con una rinuncia preventiva all’azione di riduzione. La dispensa da collazione opera sul piano dei rapporti divisionali tra coeredi; l’azione di riduzione opera invece sul piano della tutela della quota di riserva. Il fatto che una donazione sia dispensata da collazione non significa che sia inattaccabile se lede la legittima. La dispensa può evitare il conferimento nella divisione, ma non può sacrificare la quota riservata dalla legge ai legittimari. La collazione, dunque, non ha una funzione sanzionatoria. Il coerede donatario non viene punito per avere ricevuto una donazione. Semplicemente, quella donazione viene considerata nel momento della divisione, perché si presume che il defunto abbia voluto anticipare al donatario una parte di ciò che gli sarebbe spettato nella successione. In sintesi, la collazione è uno strumento di equilibrio, non di sanzione; di divisione, non di tutela diretta della quota di riserva. – La divisione ereditaria opera su un piano distinto rispetto all’azione di riduzione e alla collazione, perché ha una funzione propria: sciogliere la comunione ereditaria. Quando una persona muore lasciando più eredi, ciascuno di essi non diventa immediatamente proprietario esclusivo di singoli beni determinati, ma acquista una quota ideale sull’intero asse ereditario. In altri termini, fino alla divisione, il coerede non può dire di essere proprietario esclusivo di un determinato immobile, di uno specifico conto corrente o di un singolo bene, ma è titolare di una frazione astratta del patrimonio comune. La divisione serve proprio a trasformare questa quota ideale in attribuzioni concrete. Attraverso la divisione, infatti, la quota astratta spettante a ciascun coerede viene tradotta in beni determinati, somme di denaro o conguagli. Prima della divisione vi è una comunione; dopo la divisione, ciascun condividente diventa titolare esclusivo dei beni che gli sono stati assegnati. Il diritto di chiedere la divisione è, in linea generale, imprescrittibile, perché nessun coerede può essere costretto a rimanere indefinitamente in comunione contro la propria volontà. Finché la comunione ereditaria permane, ciascun coerede può domandarne lo scioglimento, salvo particolari limiti temporanei previsti dalla legge o eventualmente disposti dal testatore nei limiti consentiti. Anche la divisione, però, richiede precisione. Non basta chiedere genericamente lo scioglimento della comunione ereditaria, né è sufficiente invocare la nomina di un consulente tecnico affinché individui i beni da dividere. Occorre indicare quali beni siano caduti in successione, quali quote spettino ai condividenti, quali debiti debbano essere detratti, quali eventuali donazioni debbano essere considerate e quale sia, in definitiva, la massa da dividere. Una domanda divisionale generica è destinata a indebolirsi, perché il giudice non può sostituirsi alla parte nell’individuazione della massa ereditaria. Il consulente tecnico può stimare, valutare e ordinare tecnicamente i beni indicati dalle parti, ma non può diventare lo strumento attraverso il quale si cerca ciò che la parte non ha allegato. La CTU non può trasformarsi in una indagine esplorativa. La divisione presuppone quindi una ricostruzione ordinata dell’asse ereditario. Bisogna individuare i beni relitti, i debiti, le quote, le eventuali donazioni soggette a collazione, i rapporti di dare e avere tra coeredi, le spese sostenute nell’interesse comune e ogni altro elemento rilevante per la corretta formazione delle porzioni. Solo dopo questa ricostruzione è possibile procedere alla stima dei beni e alla formazione dei lotti. La stima è essenziale perché la divisione deve rispettare il valore delle quote spettanti ai coeredi. Se gli eredi hanno quote uguali, ciascuno dovrà ricevere beni o valori equivalenti; se le quote sono diverse, le attribuzioni dovranno rispettare la diversa misura dei diritti di ciascuno. Quando i beni sono comodamente divisibili, la formazione delle porzioni può avvenire mediante attribuzioni omogenee. Quando invece l’asse è composto da beni indivisibili o difficilmente divisibili, come una casa familiare, un unico immobile, un’azienda, un terreno o una partecipazione societaria, occorre trovare soluzioni tecniche che evitino di distruggere il valore economico del bene. In questi casi, il bene può essere attribuito per intero a uno dei coeredi, con obbligo di corrispondere agli altri un conguaglio in denaro. Il conguaglio serve a compensare la differenza tra il valore del bene assegnato e il valore della quota spettante al condividente. Se, ad esempio, due fratelli hanno diritto ciascuno alla metà dell’eredità e l’unico bene è un immobile, questo potrà essere assegnato a uno dei due, ponendo a suo carico il pagamento di una somma in favore dell’altro. Quando invece nessun coerede vuole o può ottenere l’attribuzione del bene indivisibile, oppure quando l’attribuzione determinerebbe squilibri non sostenibili, può rendersi necessaria la vendita del bene e la successiva ripartizione del ricavato. È spesso la soluzione più traumatica, ma può diventare inevitabile quando manchi un accordo o non vi siano le condizioni economiche per regolare i conguagli. La divisione può inoltre essere preceduta o accompagnata da questioni ulteriori: validità del testamento, qualità di erede, consistenza dell’asse, simulazione di atti dispositivi, esistenza di donazioni indirette, obbligo di collazione, lesione della legittima. In questi casi, il giudizio divisorio diventa più complesso, perché prima di distribuire i beni occorre risolvere le questioni che incidono sulla massa e sulle quote. La sequenza logica deve essere chiara. Se vi è un problema di lesione della legittima, occorre prima verificare, attraverso la riunione fittizia, se le disposizioni testamentarie o le donazioni abbiano superato la disponibile. Se vi sono donazioni fatte a coeredi tenuti alla collazione, bisogna stabilire se debbano essere conferite e con quale modalità. Solo dopo avere chiarito questi profili si può procedere alla divisione vera e propria. Da questo punto di vista, riduzione, collazione e divisione sono istituti collegati, ma non sovrapponibili. La riduzione tutela il legittimario contro le disposizioni lesive della quota di riserva. La collazione riequilibra i rapporti tra coeredi che abbiano ricevuto donazioni. La divisione scioglie la comunione ereditaria e attribuisce concretamente beni, somme o conguagli. Confondere questi istituti significa impostare male la domanda. Non si può chiedere la divisione per ottenere ciò che appartiene al terreno della riduzione; non si può utilizzare la collazione come se fosse una sanzione; non si può pretendere che il giudice o il consulente tecnico ricostruiscano d’ufficio ciò che la parte avrebbe dovuto allegare con precisione. La materia successoria richiede metodo. Bisogna procedere per passaggi: prima si individuano gli eredi e le quote; poi si ricostruisce l’asse; quindi si verificano eventuali lesioni della legittima; si accerta se vi siano donazioni soggette a collazione; infine si procede alla formazione delle porzioni e alla divisione. Questo metodo assume oggi un rilievo ancora maggiore alla luce dell’evoluzione del sistema successorio. La riforma dell’art. 563 c.c., nella prospettiva richiamata dagli studi più recenti, mostra la tendenza a bilanciare la tutela del legittimario con l’esigenza di garantire maggiore stabilità alla circolazione dei beni provenienti da donazione. Per lungo tempo, infatti, tali beni sono stati considerati “titoli deboli”, difficili da vendere o finanziare, perché esposti al rischio dell’azione del legittimario leso. Il legislatore tende ora a evitare che la tutela della legittima paralizzi indefinitamente il traffico giuridico, pur mantenendo fermo il diritto del legittimario a essere reintegrato, anche mediante strumenti compensativi. In questo quadro, la divisione ereditaria rappresenta il momento conclusivo della vicenda successoria comune. È il passaggio in cui il diritto astratto alla quota diventa titolarità concreta. Non serve a stabilire in modo generico chi abbia ragione o torto, ma a dare a ciascuno ciò che gli spetta, sulla base di una massa correttamente ricostruita e di quote esattamente determinate. La conclusione può essere affidata a una formula semplice: il diritto successorio non premia chi grida di essere stato leso, ma chi dimostra dove, come e quanto quella lesione si è prodotta. Avv. Gerarda Russo AMI Lazio
Separazione, puoi avere fino a 6.000 euro per l’affitto se hai lasciato la casa familiare: in arrivo il nuovo bonus
Un sostegno economico destinato ai genitori separati o divorziati che, dopo la fine della convivenza, sono costretti a lasciare la casa familiare e devono affrontare il costo di un nuovo affitto. È questa la finalità del Fondo per il sostegno abitativo dei genitori separati o divorziati, finanziato con 60 milioni di euro complessivi nel triennio 2026-2028. La misura è tornata al centro dell’attenzione dopo le dichiarazioni del Ministro delle Infrastrutture e dei Trasporti Matteo Salvini, che ha annunciato l’intenzione del Governo di rendere operativo il contributo entro la fine del 2026. È importante però chiarire un punto: il bonus non è una misura del Piano Casa in senso stretto. Lo stesso Salvini ha precisato che si tratta di un intervento collegato alle politiche abitative, ma finanziato attraverso una voce specifica destinata ai genitori separati. Secondo le indicazioni fornite dal ministro, il contributo potrebbe essere compreso tra 400 e 500 euro al mese e avere una durata massima di 12 mesi. Nel caso dell’importo massimo, quindi, il sostegno potrebbe arrivare a 6.000 euro complessivi per beneficiario. L’importo effettivo, tuttavia, non è ancora stato quantificato in via definitiva: saranno il decreto attuativo e i successivi bandi a stabilire criteri, graduatorie e modalità di erogazione. Il fondo dispone di 20 milioni di euro all’anno, per un totale di 60 milioni nel periodo 2026-2028. L’obiettivo indicato dal Governo è sostenere circa 15.000 genitori separati nel triennio. Ma chi potrebbe beneficiare del contributo? Le prime indicazioni individuano come destinatari i genitori separati o divorziati che non sono assegnatari della casa familiare e che hanno figli a carico fino al compimento dei 21 anni. In particolare, il sostegno è pensato per chi, dopo la separazione, deve trovare una nuova abitazione pur continuando a sostenere gli oneri economici legati alla famiglia. L’obiettivo è quindi intervenire in una situazione di particolare difficoltà: un genitore lascia l’abitazione familiare, mentre l’altro vi rimane con i figli, e il primo deve sostenere contemporaneamente le spese della nuova sistemazione e, in alcuni casi, una quota dell’affitto o del mutuo della precedente abitazione. Durante la conferenza stampa successiva al Consiglio dei ministri, Salvini ha spiegato che il contributo dovrebbe servire proprio a permettere al genitore che ha lasciato la casa di affrontare il costo di una nuova sistemazione. La cifra di 400-500 euro mensili, però, rappresenta al momento un’indicazione e non un importo automaticamente riconosciuto a tutti. Sarà necessario attendere le regole definitive per capire se il contributo sarà uguale per tutti oppure modulato sulla base di elementi come il reddito, il canone di locazione, la situazione familiare o altri requisiti. La principale questione ancora da risolvere resta l’operatività della misura. A oggi, infatti, il bonus non può ancora essere richiesto: manca il decreto attuativo che deve stabilire concretamente i requisiti, l’entità del contributo, le modalità di presentazione delle domande e i criteri per assegnare le risorse. Il Ministero delle Infrastrutture e dei Trasporti ha indicato come obiettivo l’avvio dei primi contributi entro la fine del 2026. Di conseguenza, non è ancora possibile indicare una procedura ufficiale per presentare la domanda, né stabilire con certezza quali documenti saranno necessari. La dotazione complessiva di 60 milioni di euro rende evidente che si tratterà di una misura rivolta a una platea necessariamente limitata. Se venissero effettivamente riconosciuti 500 euro al mese per 12 mesi, ogni beneficiario potrebbe ricevere fino a 6.000 euro. Il costo massimo teorico sarebbe, quindi, molto elevato rispetto ai 20 milioni disponibili ogni anno. Questo significa che il decreto dovrà necessariamente definire criteri di selezione e modalità di distribuzione delle risorse, soprattutto nel caso in cui le richieste dovessero superare i fondi disponibili. E allora quando si potrà fare domanda? L’obiettivo del Ministero è rendere operativo il Fondo entro la fine del 2026, ma fino alla pubblicazione del decreto attuativo e del relativo bando non sarà possibile presentare una domanda ufficiale. Per ora, quindi, il quadro è questo: fondo complessivo: 60 milioni di euro; periodo: 2026-2028; dotazione annuale: 20 milioni di euro; contributo indicativo: 400-500 euro al mese; durata indicativa: fino a 12 mesi; potenziale importo massimo: 6.000 euro; destinatari: genitori separati o divorziati non assegnatari della casa familiare, con figli a carico fino a 21 anni; domande: non ancora presentabili; decreto attuativo: ancora necessario per definire le regole operative. L’ISEE sarà uno degli elementi fondamentali per stabilire l’accesso al contributo. La misura, infatti, è rivolta alle famiglie che si trovano in una situazione economica tale da rendere particolarmente difficile sostenere contemporaneamente le spese legate alla separazione e quelle di una nuova abitazione. La soglia ISEE definitiva, così come l’importo effettivo del contributo e gli altri dettagli operativi, dovranno essere stabiliti con il decreto attuativo.
Successione, non diventa tua la casa dei genitori nemmeno se ci vivi da 40 anni e la mantieni: nuova ordinanza
Con l’ordinanza n. 23115/2026, depositata il 13 luglio dalla Seconda Sezione civile, la Cassazione ha fissato un principio destinato a diventare un punto di riferimento per casi simili: un coerede può senza dubbio usucapire anche le quote spettanti agli altri, ma per farlo deve dimostrare qualcosa di ben più specifico della semplice occupazione prolungata. Serve la prova di un potere esclusivo sul bene, esercitato in modo incompatibile con la possibilità che anche gli altri comproprietari ne godessero. Non sono sufficienti, spiegano i giudici, i normali atti di gestione dell’immobile, né tanto meno comportamenti che rientrano nella tollerabilità tipica dei rapporti familiari, come il pagamento delle utenze o delle spese condominiali. Perché scatti l’usucapione, il possesso deve manifestarsi in modo tale da rendere evidente, anche agli occhi degli altri eredi, la volontà di comportarsi da unico proprietario, escludendo di fatto chiunque altro dal godimento del bene. Nel caso specifico, la Corte ha osservato che la madre aveva continuato a vivere nell’appartamento al piano terra fino alla propria morte, nel 2008, e che le figlie disponevano delle chiavi degli immobili, entrandovi liberamente per farle visita: circostanze che, lungi dal confermare un possesso esclusivo, indicano piuttosto un compossesso, cioè una condivisione di fatto del bene tra più persone legittimate a utilizzarlo. Il tempo che passa non basta da solo Uno degli aspetti più interessanti della pronuncia riguarda il valore, spesso sopravvalutato, del semplice trascorrere degli anni. In linea generale, una lunga durata dell’occupazione può far presumere l’esistenza di un possesso pieno e genuino: è quanto avviene, ad esempio, nei rapporti tra estranei, dove restare per vent’anni in un immobile, senza opposizioni, normalmente segnala l’assenza di un titolo diverso dalla proprietà di fatto. Ma questa presunzione, chiarisce la Cassazione, si indebolisce sensibilmente nei rapporti di parentela. Tra fratelli, sorelle, zii e cugini è del tutto plausibile che si mantenga per anni, se non per decenni, un atteggiamento di tolleranza reciproca, dettato da affetto, quieto vivere o semplice disinteresse verso la gestione formale del patrimonio comune. In altre parole, il fatto che nessuno abbia mai protestato non significa che gli altri coeredi abbiano rinunciato ai propri diritti: può semplicemente significare che, per rispetto dei legami familiari, hanno scelto di non intervenire. Una lettura che ridimensiona il peso probatorio del tempo trascorso e sposta l’attenzione sulla qualità del possesso più che sulla sua durata. Le conseguenze pratiche della decisione Alla luce di questi principi, la Cassazione ha annullato la sentenza della Corte d’Appello di Firenze, rinviando il caso a una diversa composizione dello stesso ufficio giudiziario. I giudici fiorentini dovranno ora riesaminare l’intera vicenda per stabilire se, al di là della lunga permanenza nell’immobile, vi siano elementi concreti che dimostrino davvero un possesso esclusivo e incompatibile con quello degli altri coeredi, oppure se si sia trattato, come sembra emergere dagli atti, di una comunione di fatto tollerata all’interno della famiglia. La decisione ha una portata che va ben oltre il singolo caso pisano: chiunque si trovi a gestire una casa ereditata insieme a fratelli o sorelle, magari continuando ad abitarci per anni senza formalizzare nulla, dovrebbe sapere che questo silenzio prolungato non equivale automaticamente a un diritto di proprietà acquisito. Chi intende far valere l’usucapione dovrà, quindi, raccogliere prove più solide della semplice permanenza nel tempo, mentre chi teme di perdere i propri diritti su un bene ereditato farebbe bene a non sottovalutare l’importanza di formalizzare, anche tra parenti, gli accordi sulla gestione degli immobili in comune. https://www.brocardi.it/notizie-giuridiche/successione-diventa-casa-genitori-nemmeno-vivi-anni-mantieni-nuova/7195.html


Notizie dai distretti dell'AMI
Rinasce la sezione dell’AMI di Milano. L’Avv. Maria Furfaro è il nuovo Presidente
In data odierna è stata ricostituita la sezione distrettuale dell’AMI di Milano. Il nuovo direttivo ha nominato l’Avv. Maria Furfaro quale Presidente. Le altre cariche sono state assegnate agli avvocati Maria Teresa Zampogna (Segretario), Angelo Laratta (Tesoriere), Concetta Sannino (Responsabile pari opportunità) e Ernesto Savio Sarno (Consigliere). L’AMI tutta augura un benvenuto al nuovo Direttivo.
31. Mar 2023
A.M.I. CATANZARO – COSENZA: LE NOMINE DEL NUOVO DIRETTIVO
Si sono conclusi i lavori dell’A.M.I. (Associazione Matrimonialisti Italiani) del distretto Catanzaro-Cosenza, per la nomina del nuovo direttivo, che quest’anno si compone di cinque avvocati di prestigio, tutti con un enorme bagaglio culturale e professionale. L’Avv. Margherita Corriere è stata riconfermata Presidente distrettuale, mentre l’Avv. Marianna Famà – Segretario del Direttivo e l’Avv. Carla Stancati -Tesoriere, nella nuova struttura sono stati nominati anche l‘Avv. Nicola Scavelli e l’Avv, Mafalda Manuela Carino. Il Presidente Margherita Corriere, nell’illustrare le linee programmatiche per il 2022, ha dichiarato: “È fondamentale la creazione di un lavoro di equipe per un “linguaggio comune” tra le varie esperienze professionali.. Da sempre ci occupiamo con professionalità delle persone, dei minori e dei loro diritti fondamentali, cercando di dare un valido contributo alla formazione di quanti intendono tutelarli e, soprattutto, dei praticanti avvocati e dei giovani avvocati”. L’operato dell’A.M.I. da anni è rivolto in particolare sulle problematiche della maternità e della paternità, dei diritti delle persone minorenni, della procreazione assistita, dei matrimoni misti, dell’istruzione scolastica, dei diritti delle persone diversamente abili, delle adozioni e delle problematiche relative alla terza età, anche il prossimo anno proseguirà il lungo cammino con delle campagne mirate contro il bullismo e la violenza di genere, collaborando con le scuole con dei corsi di sensibilizzazione ad hoc per gli studenti. Gli auguri di buon lavoro, sono stati formulati al nuovo direttivo, dal Presidente Nazionale A.M.I. Gian Ettore Gassani e dai vertici nazionali dell’associazione forense, impegnata da 14 anni nel sociale e nella formazione degli operatori del settore giustizia suoi iscritti. Redazione Avv. Margherita Corriere Avv. Marianna Famà Avv. Carla Stancati Avv. Nicola Scavelli Mafalda Manuela Carino
28. Dic 2021
A.M.I. NAPOLI: “MADRE” – EVENTO A FAVORE DELLA FONDAZIONE SANTOBONO PAUSILIPON
L’A.M.I. Napoli in collaborazione con il Consiglio dell’Ordine degli Avvocati di Napoli, Lions Club Virgiliano Distretto 108, il prossimo 15 dicembre alle ore 17.30 ha organizzato un evento “Madre”, presso la Basilica dello Spirito Santo di Napoli, in via Toledo 402. La manifestazione è a favore della “Fondazione Santobono Pausilipon” che è impegnata per il miglioramento della vita in ospedale per i piccoli pazienti ed i loro familiari con particolare riferimento alle problematiche sanitarie e a quelle relative ad aspetti sociosanitari e psico-pedagogici. I saluti sono affidati al Presidente A.M.I. Gian Ettore Gassani, al Presidente COA Napoli Antonio Tafuri, dal Direttore Fondazione Santobono Pausilipon, Flavia Matrisciano e dal Consigliere del Comune di Napoli Maria Grazia Vitelli, l’evento è introdotto dal Presidente A.M.I. Napoli Valentina De Giovanni e da Giovanni De Vivo – Presidente Lions Club Napoli Virgiliano. Per partecipare all’evento, che darà diritto a tre crediti formativi, di cui uno in deontologia, per gli avvocati per info; Valentina De Giovanni, al numero tel. 3471264252, oppure Giovanni De Vivo al numero 3391800800 la locandina dell’evento:
11. Dic 2021


Iscriviti all’AMI
L’Associazione Avvocati Matrimonialisti Italiani è l’associazione italiana per la formazione professionale multidisciplinare, sia di base che di aggiornamento professionale più attiva in Italia. Vanta di numerosi soci sostenitori come psicologi, medici psichiatri, mediatori familiari, sociologi, pedagogisti, assistenti sociali e insegnanti.
Far parte dell’AMI significa contribuire attivamente a questo grande progetto sempre più in crescita ed importanza nazionale.
Prossimi eventi AMI
Ott
23
Ven
09:00
XVI CONGRESSO NAZIONALE AMI. “FA...
@ NAPOLI. HOTEL ROYAL
XVI CONGRESSO NAZIONALE AMI. “FA...
@ NAPOLI. HOTEL ROYAL
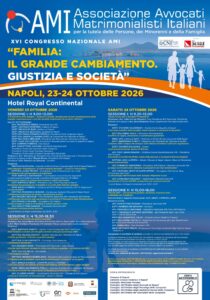
Ott 23@09:00–Ott 24@18:00
EVENTO IN VIA DI ACCREDITAMENTO Scarica la Scheda-di-iscrizione-congresso-nazionale-AMI-in-presenza Scheda-di-iscrizione-congresso-nazionale-AMI-in-presenza Scarica il programma CONGRESSO NAZIONALE AMI L’AMI (Associazione Avvocati Matrimonialisti Italiani per la Tutela delle Persone, dei Minorenni e della Famiglia) comunica che la partecipazione al congresso nazionale[...]